چرا برندهای برزیلی در خاورمیانه کمتر دیده میشوند؟
چرا برندهای برزیلی در خاورمیانه کمتر دیده میشوند؟
از یک فاصله تاریخی تا یک فرصت تازه برای صادرات برزیل
اگر امروز وارد یک سوپرمارکت در یکی از کشورهای عربی شوید، احتمالاً با مجموعهای از کالاهای ترکیهای، هندی، اروپایی، آمریکایی و آسیایی روبهرو میشوید. شکلات ترکیهای، چای هندی، برنج پاکستانی، محصولات غذایی اروپایی و برندهای زنجیرهای آمریکایی برای مصرفکننده این منطقه چیز عجیبی نیستند.
اما یک سؤال همیشه برای من وجود داشته است: برزیل کجای این تصویر قرار دارد؟
برزیل یکی از مهمترین تولیدکنندگان مواد غذایی جهان است. قهوه، شکر، سویا، گوشت، روغنهای گیاهی و بسیاری از محصولات کشاورزی این کشور در بازارهای جهانی حضور بسیار قدرتمندی دارند. در کنار آن، برزیل صنایع غذایی، شکلات، مبلمان، پوشاک، محصولات آرایشی، کالاهای مصرفی و حتی برندهای خدماتی و زنجیرهای قابلتوجهی دارد.
با این حال، وقتی از چند کالای عمده و سنتی صادراتی عبور میکنیم، حضور محصولات برزیلی در بسیاری از بازارهای خاورمیانه بهوضوح کمتر میشود.
برای من همیشه جالب بوده است که چرا در فروشگاههای کشورهای عربی میتوان انواع شکلاتهای ترکیهای را پیدا کرد، در حالی که برزیل خود یکی از تولیدکنندگان کاکائو است، اما شکلات برزیلی به همان اندازه دیده نمیشود. چرا مبلمان برزیلی، با وجود ظرفیت بالای صنعت چوب این کشور، حضور گستردهای در این بازارها ندارد؟ چرا کنسروها، مواد غذایی بستهبندیشده، محصولات مصرفی و بسیاری از برندهای برزیلی هنوز برای مصرفکننده عرب ناشناختهاند؟
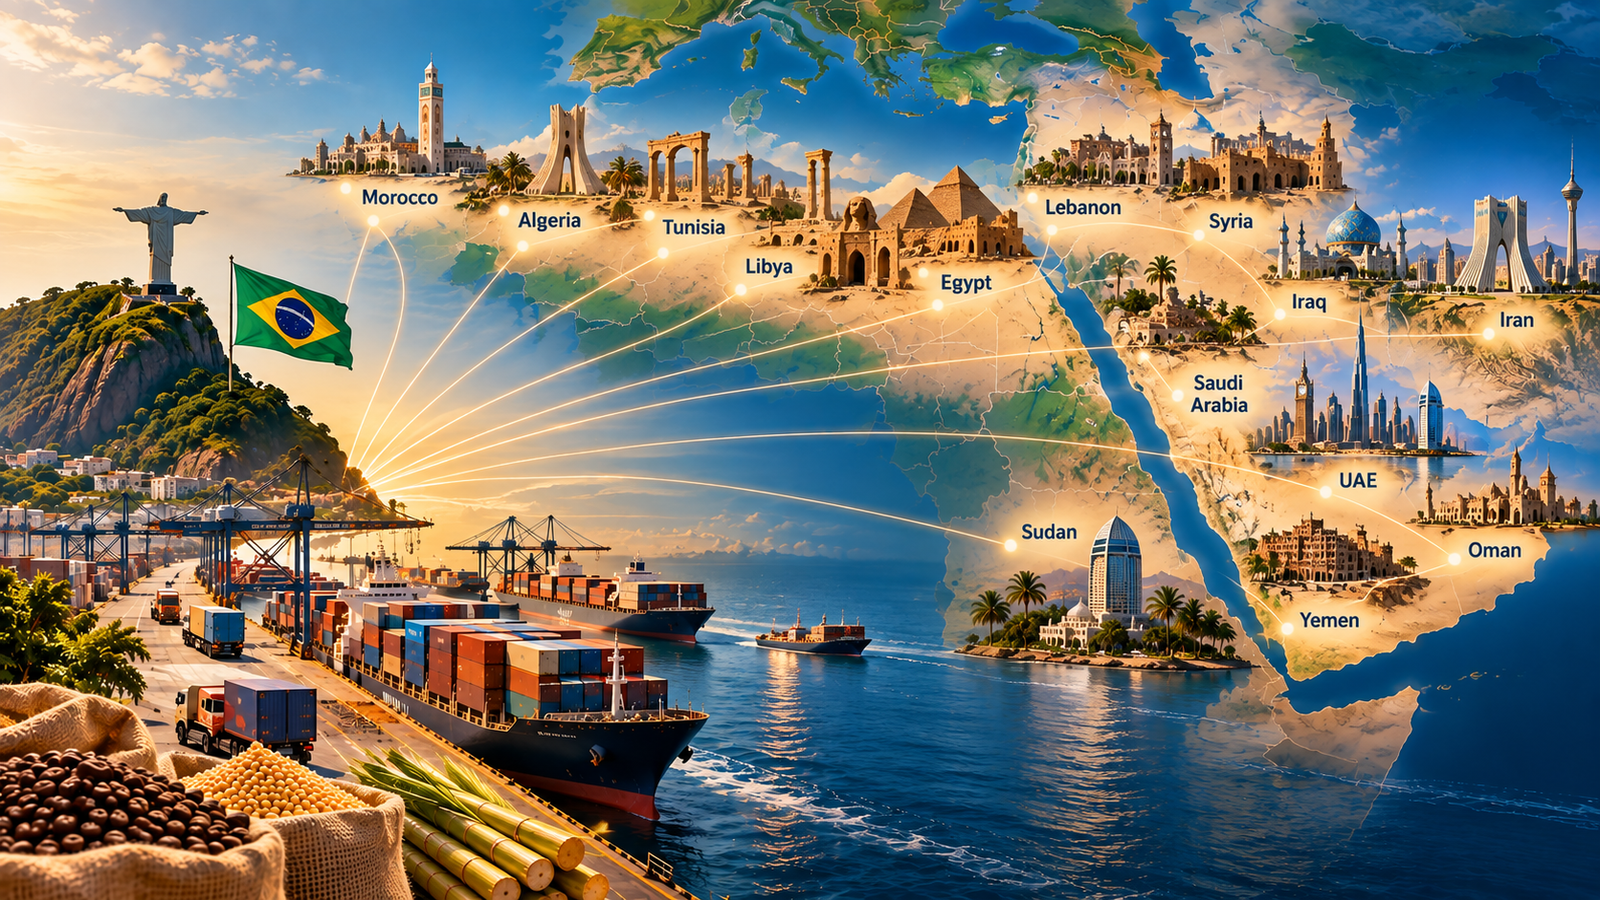
این سؤال زمانی جالبتر میشود که بدانیم برزیل در واقع حضور تجاری قابلتوجهی در منطقه دارد. تنها صادرات برزیل به ۲۲ کشور عربی در سال ۲۰۲۵ حدود ۲۱.۳ میلیارد دلار بود و بیش از ۷۲ درصد آن به بخش کشاورزی و دامپروری مربوط میشد. ایران نیز سالهاست با برزیل روابط تجاری دارد و بخش مهمی از این تجارت، مانند بسیاری از بازارهای عربی، بر کالاهای پایه و محصولات کشاورزی متمرکز بوده است. بنابراین مسئله این نیست که برزیل در خاورمیانه و بازارهای پیرامونی آن حضور تجاری ندارد؛ مسئله این است که بخش بزرگی از این حضور هنوز در قالب کالاهای عمده و مواد اولیه است، نه الزاماً در قالب برندهایی که مصرفکننده نهایی آنها را با نام برزیل بشناسد. این تفاوت بسیار مهم است.
فروش یک کشتی شکر یا سویا به یک واردکننده، با ساختن یک برند برزیلی در ذهن یک مصرفکننده عرب، دو کار کاملاً متفاوت است.
در سالهایی که در بازارهایی مانند سوریه، عراق، لبنان، سودان و لیبی کار کردهام، بارها این تفاوت را از نزدیک دیدهام. کالاهای برزیلی وجود دارند، اما در بسیاری از موارد بهصورت فله یا مواد اولیه وارد میشوند. بعد در کشور مقصد یا یک کشور واسطه بستهبندی میشوند و در نهایت مصرفکننده حتی ممکن است نداند کالایی که میخرد منشأ برزیلی داشته است.
به نظر من، برای فهمیدن دلیل این موضوع باید کمی به گذشته برگردیم.
تجارت امروز خاورمیانه بدون شناخت تاریخ آن قابل فهم نیست
ساختار تجاری امروز خاورمیانه طی چند دهه یا حتی چند قرن شکل گرفته است.
پس از فروپاشی امپراتوری عثمانی، بخش مهمی از سرزمینهای عربی تحت نظام قیمومت یا نفوذ قدرتهای اروپایی قرار گرفتند. سوریه و لبنان تحت قیمومت فرانسه قرار گرفتند و فلسطین و ماوراءاردن تحت قیمومت بریتانیا بودند. عراق نیز دورهای تحت نفوذ و ترتیبات سیاسی ویژه بریتانیا قرار داشت. توافق سایکس–پیکو در سال ۱۹۱۶ نیز یکی از مراحل مهم شکلگیری حوزههای نفوذ بریتانیا و فرانسه در منطقه بود، هرچند ساختار نهایی کشورهای امروز فقط حاصل همان توافق نبود و مجموعهای از تصمیمات بعدی در آن نقش داشت.
در منطقه خلیج فارس نیز شرایط در همه کشورها یکسان نبود، اما نفوذ بریتانیا بسیار عمیق بود. برای نمونه، شیخنشینهایی که بعدها امارات متحده عربی را تشکیل دادند، از قرن نوزدهم مجموعهای از توافقات با بریتانیا داشتند و در سال ۱۸۹۲ نیز توافقات انحصاری میان آنها و بریتانیا امضا شد.
در شمال آفریقا نیز فرانسه، بریتانیا و ایتالیا به اشکال مختلف استعمار، تحتالحمایگی یا نفوذ سیاسی حضور داشتند.
هدف من از بیان این تاریخ، ورود به بحث سیاسی نیست. موضوع من تجارت است.
نکته اینجاست که پایان حضور مستقیم سیاسی یا نظامی، به معنی پایان شبکههای تجاری نبود.
شرکتهای اروپایی، بانکها، نمایندگان تجاری، تجار محلی، نظام آموزشی و حتی زبان تجارت در بسیاری از این کشورها برای سالها به همان مسیرهای قبلی متصل باقی ماند.
به همین دلیل است که مثلاً در لبنان و سوریه هنوز میتوان اثر عمیق ارتباط تاریخی با فرانسه را در آموزش، زبان، معماری، فرهنگ تجاری و روابط حرفهای مشاهده کرد.
بسیاری از خانوادههای متمول، بازرگانان و متخصصان این کشورها برای تحصیل یا تجارت به اروپا میرفتند. ارتباطات خانوادگی و تجاری شکل میگرفت و این ارتباطات نسل به نسل ادامه پیدا میکرد.
در چنین فضایی، آمریکای لاتین و بهخصوص برزیل طبیعتاً در مرکز توجه نبود.
نقش هند و جنوب آسیا را هم نمیتوان نادیده گرفت
در کشورهای حوزه خلیج فارس، یک عامل تاریخی دیگر هم بسیار مهم است: ارتباط عمیق با شبهقاره هند.
برخلاف تصور رایج، این ارتباط فقط نتیجه حضور بریتانیا نیست و سابقه آن بسیار قدیمیتر است. منابع تاریخی نشان میدهند که تاجران جنوب آسیا قرنها در بنادر خلیج فارس، عمان و اقیانوس هند فعالیت داشتهاند و شبکههای تجاری گستردهای میان هند و منطقه ایجاد کرده بودند. در قرن نوزدهم، بازرگانان هندی در مسقط و دیگر بنادر خلیج نقش بسیار مهمی در تجارت داشتند.
بعدها نیز حضور گسترده هندیها، پاکستانیها، بنگلادشیها و دیگر جوامع جنوب آسیا در کشورهای خلیج فارس باعث شد این شبکهها توسعه بیشتری پیدا کنند.
وقتی یک بازرگان، یک واردکننده یا یک خانواده تجاری دهها سال با هند، پاکستان، بریتانیا یا فرانسه کار کرده باشد، بانک و تأمینکننده و مسیر حمل خود را بشناسد، طبیعی است که ادامه همان رابطه برایش سادهتر باشد.
این همان چیزی است که برزیل در بسیاری از این بازارها از آن محروم بوده است: شبکه تاریخی، اعتماد انباشتهشده و حضور مستمر.
گاهی یک بطری نوشیدنی میتواند تاریخ تجارت را توضیح دهد
یکی از مثالهای جالب در این زمینه، نوشیدنی Vimto است. این نوشیدنی در سال ۱۹۰۸ در منچستر انگلستان تولید شد و هند یکی از نخستین بازارهای خارجی آن بود. در اواخر دهه ۱۹۲۰، خانواده «العوجان» عرضه و توزیع Vimto را در منطقه خلیج فارس آغاز کرد و این محصول بهتدریج وارد بازار کشورهای مختلف منطقه، از جمله بحرین، کویت، عربستان سعودی، عراق، امارات و عمان شد و سپس حضور آن در دیگر بازارهای عربی نیز گسترش یافت. تولید محلی Vimto در عربستان سعودی نیز از سال ۱۹۷۸ آغاز شد.
امروز، پس از نزدیک به یک قرن، Vimto در بسیاری از کشورهای خلیج فارس بخشی از فرهنگ مصرف ماه رمضان شده است.
این مثال بهخوبی نشان میدهد که موفقیت یک محصول فقط به کیفیت آن بستگی ندارد.
زمان، حضور مستمر، شبکه توزیع، شناخت بازار و ارتباط با مصرفکننده همگی در ساختن یک برند نقش دارند.
و دقیقاً همین جاست که میتوان فهمید چرا امروز یک شکلات ترکیهای یا یک محصول اروپایی ممکن است در بازار عربی جایگاه بسیار بهتری از یک محصول مشابه برزیلی داشته باشد.
نه لزوماً چون محصول برزیلی ضعیفتر است؛ بلکه چون دیگری سالهاست آنجاست.
ایران؛ مسیری متفاوت، نتیجهای مشابه
اگر از کشورهای عربی فاصله بگیریم و به ایران نگاه کنیم، باز هم با همان سؤال روبهرو میشویم: چرا با وجود حجم بالای تجارت خارجی ایران در دورههای مختلف، محصولات و برندهای برزیلی هیچگاه جایگاه قابلتوجهی در این بازار پیدا نکردند؟
پاسخ این سؤال هم تا حد زیادی در تاریخ نهفته است؛ هرچند مسیر تاریخی ایران با کشورهای عربی متفاوت بوده است.
ایران مستعمره رسمی یک قدرت اروپایی نبود، اما در بخش بزرگی از قرن نوزدهم و اوایل قرن بیستم در میان رقابت دو قدرت بزرگ آن زمان، روسیه تزاری و بریتانیا، قرار گرفته بود. روسیه از شمال و بریتانیا با توجه به منافع خود در هند و خلیج فارس از جنوب و شرق، نفوذ سیاسی و اقتصادی بسیار زیادی بر ایران داشتند.
این رقابت فقط سیاسی نبود. تجارت، بانکداری، وامهای دولتی، امتیازات اقتصادی و حتی مسیرهای واردات و صادرات ایران نیز تحت تأثیر آن قرار داشت.
اعداد شاید بهتر از هر توضیحی این وضعیت را نشان دهند. در دهههای پایانی دوره قاجار، حدود ۸۰ درصد تجارت خارجی ایران، چه واردات و چه صادرات، با روسیه و بریتانیا انجام میشد یا از مسیر این دو قدرت عبور میکرد.
به عبارت سادهتر، بخش بزرگی از بازار ایران از مدتها قبل در شبکهای شکل گرفته بود که روسیه و بریتانیا در آن نقش اصلی را داشتند.
بانکداری نمونه بسیار خوبی برای فهم این موضوع است.
نخستین بانک مدرن فعال در ایران، New Oriental Bank متعلق به بریتانیا بود که در سال ۱۸۸۸ در چند شهر ایران شعبه ایجاد کرد. یک سال بعد، در ۱۸۸۹، فعالیتهای آن به بانک شاهنشاهی ایران، Imperial Bank of Persia منتقل شد؛ بانکی بریتانیایی که حق انحصاری انتشار اسکناس را نیز در اختیار گرفت و برای چندین دهه به یکی از مهمترین مؤسسات مالی کشور تبدیل شد.
روسیه نیز خیلی زود وارد همین میدان شد. بانک استقراضی روس یا Russian Loan Bank در سال ۱۸۹۰ امتیاز فعالیت گرفت و بعدها عملاً زیر کنترل وزارت دارایی روسیه قرار گرفت. این بانک علاوه بر فعالیت بانکی، تجارت ایران با روسیه و اروپای شرقی را نیز تأمین مالی میکرد.
موضوع فقط حضور دو بانک خارجی نبود.
دولت قاجار به دلیل مشکلات مالی بارها از مؤسسات و دولتهای خارجی وام گرفت و در برخی موارد درآمدهای گمرکی ایران بهعنوان تضمین بازپرداخت این وامها قرار گرفت. برای نمونه، بخشی از درآمد گمرکات ایران پشتوانه بازپرداخت وامهای خارجی شد و حتی در توافقات میان روسیه و بریتانیا، نحوه استفاده از برخی درآمدهای دولتی ایران برای بازپرداخت بدهیها مورد توجه قرار گرفت.
طبیعی است که چنین ساختاری بر جهت تجارت هم اثر بگذارد.
وقتی نظام مالی، خطوط اعتباری، بازرگانان خارجی، مسیرهای حمل و حتی بخش مهمی از مناسبات سیاسی یک کشور برای دهها سال با چند قدرت مشخص درهم تنیده باشد، واردات نیز بیشتر از همان مسیرها شکل میگیرد.
این به این معنی نیست که ایران هیچ تجارت دیگری نداشت؛ بلکه به این معنی است که روسیه و بریتانیا مزیت تاریخی و شبکهای بسیار بزرگی نسبت به کشورهای دوردستی مانند برزیل داشتند.
عامل دیگری هم وجود داشت.
از دوره قاجار به بعد، نگاه بخش مهمی از دربار، اشراف، بازرگانان و طبقات تحصیلکرده ایران به اروپا بود. پادشاهان قاجار به اروپا سفر میکردند و بهتدریج تحصیل در فرانسه، بریتانیا، آلمان و دیگر کشورهای اروپایی برای بخشی از نخبگان ایرانی اهمیت پیدا کرد.
بسیاری از خانوادههای متمول، بازرگانان و خانوادههای صاحبنفوذ نیز فرزندان خود را برای تحصیل به اروپا میفرستادند. در نتیجه، ارتباط انسانی و فرهنگی نیز در کنار ارتباط مالی و تجاری، نگاه ایران را بیشتر به سمت اروپا هدایت میکرد.
برای یک تاجر ایرانی آن دوره، لندن، مسکو، استانبول، پاریس یا بعدها برلین بخشی از یک شبکه شناختهشده بود؛ اما برزیل نه مسیر تجاری تثبیتشدهای با ایران داشت، نه شبکهای از بانکها و نمایندگان، نه ارتباط آموزشی گستردهای وجود داشت و نه صنعت برزیل در آن زمان جایگاه جهانی امروز را پیدا کرده بود.
مشکل فاصله جغرافیایی و حملونقل را نیز نباید نادیده گرفت. ایران در آن دوره نه زیرساخت بندری امروز را داشت و نه دسترسی دریایی و لجستیکی منظمی که بتواند تجارت گسترده با کشوری در سوی دیگر اقیانوس اطلس را آسان کند.
از طرف دیگر، خود برزیل نیز هنوز قدرت صنعتی امروز نبود. در آن زمان، وقتی صحبت از ماشینآلات، کالاهای صنعتی یا فناوری میشد، نام کشورهای اروپایی و بعداً کشورهایی مانند آلمان و ژاپن بسیار بیشتر از برزیل مطرح بود.
در دوره رضاشاه این وضعیت تا حدی شروع به تغییر کرد.
بانک سپه در سال ۱۹۲۵ فعالیت خود را آغاز کرد و بانک ملی ایران در سال ۱۹۲۸ تأسیس شد. با گسترش بانکهای ایرانی، بخشی از وابستگی نظام مالی کشور به بانکهای خارجی کاهش یافت.
همزمان روابط اقتصادی ایران با آلمان نیز بهسرعت رشد کرد و شرکتها و متخصصان آلمانی در پروژههای صنعتی، بانکی و زیرساختی ایران حضور بیشتری پیدا کردند.
اما حتی این تغییر نیز برزیل را وارد شبکه تجاری ایران نکرد.
در واقع، زمانی که ایران به تدریج تلاش میکرد از انحصار سنتی روسیه و بریتانیا فاصله بگیرد، جای خالی آنها بیش از آنکه توسط آمریکای لاتین پر شود، با کشورهای صنعتی دیگری مانند آلمان و بعدها ایالات متحده و دیگر اقتصادهای اروپایی و آسیایی پر شد.
بنابراین در مورد ایران هم تقریباً به همان نتیجهای میرسیم که درباره کشورهای عربی به آن رسیدیم:
نبودن کالای برزیلی در بازار الزاماً به معنی ضعف محصول برزیلی نیست.
گاهی دلیل بسیار سادهتر و در عین حال عمیقتر است؛ برزیل از ابتدا در شبکهای که این بازار را ساخته بود حضور نداشت.
بازرگانی هم فقط مسئله قیمت و کیفیت نیست. مسیرهایی که طی دهها سال ساخته میشوند، بانکهایی که اعتبار میدهند، بازرگانانی که یکدیگر را میشناسند، دانشجویانی که در کشوری تحصیل میکنند، نمایندگانی که نسل بعد همان تجارت را ادامه میدهند و حتی عادت مصرفکننده، همه بخشی از بازار هستند.
برزیل برای مدت طولانی در این زنجیره ایران حضور نداشت؛ همانطور که در بخش بزرگی از جهان عرب نیز حضور مستقیم و مستمر آن محدود بود.
و شاید دقیقاً به همین دلیل است که امروز، برای ورود واقعی محصولات برزیلی به ایران و دیگر بازارهای منطقه، صرفاً پیدا کردن یک خریدار برای یک محموله کافی نیست.
باید شبکهای ساخته شود که در گذشته وجود نداشته است.
برزیل صادر میکند، اما همیشه حضور بازار نمیسازد
برزیل سالهاست یک صادرکننده بزرگ است و بازارهای بسیار خوبی در آمریکای لاتین، آمریکای شمالی، اروپا و آسیا دارد.
اما صادرات کالا با ساختن بازار تفاوت دارد.
سویا، شکر، گوشت یا سنگآهن را میتوان در حجمهای بسیار بزرگ صادر کرد، بدون اینکه مصرفکننده نهایی حتی نام صادرکننده را بداند.
ولی فروش شکلات، بیسکویت، کنسرو، مبلمان، پوشاک، محصولات آرایشی یا یک برند غذایی داستان دیگری دارد.
در اینجا شرکت باید بازار را بشناسد، بستهبندی را با مصرفکننده تطبیق دهد، قیمت رقبا را بررسی کند، نماینده یا توزیعکننده مناسب پیدا کند، به زبان و فرهنگ تجارت محلی آشنا باشد و مهمتر از همه، حضور مستمر داشته باشد.
به اعتقاد من، یکی از دلایلی که برزیل در این بخشها عقب مانده، این است که برای مدت طولانی بازارهای دیگری به اندازه کافی برایش جذاب بودهاند و فشار زیادی برای ساختن شبکه مستقل در خاورمیانه وجود نداشته است.
اما امروز شرایط تغییر کرده است.
دبی مهم است، اما تمام خاورمیانه نیست
برزیل امروز در دبی زیرساخت تجاری مهمی دارد. ApexBrasil در دبی مرکز تجاری دارد و اتاق بازرگانی عربی–برزیلی نیز در این شهر دفتر رسمی خود را ایجاد کرده است.
وجود چنین نهادهایی بسیار ارزشمند است.
اما باید یک تفاوت را روشن کنیم.
نهادهای ترویج تجارت و اتاقهای بازرگانی میتوانند اطلاعات بدهند، ارتباط ایجاد کنند، نمایشگاه و مأموریت تجاری برگزار کنند و فضای ورود به بازار را آسانتر کنند.
اما آنها جای شرکتها را در فروش و صادرات نمیگیرند.
در نهایت این خود تولیدکننده است که باید مشتری واقعی پیدا کند، بازار را مطالعه کند، قیمت بدهد، مذاکره کند، محصولش را تطبیق دهد و شبکه توزیع بسازد.
به همین دلیل، به نظر من تصور اینکه «برای ورود به خاورمیانه کافی است در دبی حضور داشته باشیم» میتواند یک اشتباه باشد.
دبی یک هاب بسیار مهم است، اما همان جایی است که رقبای بزرگ برزیل هم حضور دارند: چین، هند، ترکیه، اروپا و بسیاری از دیگر صادرکنندگان.
در نتیجه، شرکت برزیلی دوباره وارد فضایی میشود که همه برای جذب همان مشتری رقابت میکنند.
راه دیگری هم وجود دارد.
رفتن مستقیم به بازار هدف.
یعنی بهجای نگاه کردن به سوریه، عراق، عربستان، عمان، کویت، قطر، اردن، لبنان، مصر یا مراکش از داخل دبی، هرکدام از این بازارها جداگانه بررسی شوند.
مشتری بالفعل و بالقوه شناسایی شود.
قیمت رقبا بررسی شود.
نیاز بازار، مقررات، استانداردها، بستهبندی، کانال توزیع و رفتار مصرفکننده مطالعه شود.
و مهمتر از همه، این بررسی فقط روی کاغذ نباشد.
بازار باید از نزدیک دیده شود.
این همان جایی است که تجربه منطقهای اهمیت پیدا میکند.
شوک تعرفههای آمریکا؛ یک یادآوری جدی
در سال ۲۰۲۵ اتفاق دیگری افتاد که به نظر من باید برای صادرکنندگان برزیلی یک زنگ هشدار تلقی شود.
در ۲ آوریل ۲۰۲۵ دولت آمریکا تعرفه اضافی ۱۰ درصدی را بر بخش بزرگی از واردات اعلام کرد که از ۵ آوریل اجرایی شد. سپس در ۳۰ ژوئیه همان سال، فرمان دیگری درباره برزیل صادر شد که برای برخی کالاهای برزیلی تعرفه اضافی ۴۰ درصدی تعیین میکرد و در موارد مشمول، همراه با تعرفه قبلی، مجموع تعرفه اضافی میتوانست به ۵۰ درصد برسد. این تصمیم البته شامل استثناهای متعدد بود.
دولت آمریکا در متن فرمان خود این اقدام را به سیاستها و اقدامات دولت برزیل مرتبط دانست.
از آن زمان ساختار تعرفهها دوباره تغییر کرده است. بنابراین مسئله من این نیست که بگویم امروز تمام کالاهای برزیلی در آمریکا تعرفه ۵۰ درصدی دارند؛ چنین جملهای دقیق نیست.
مسئله چیز دیگری است.
یک بازار بزرگ و قدیمی میتواند با یک تصمیم سیاسی یا تجاری، ناگهان شرایط متفاوتی پیدا کند.
این یعنی تنوعبخشی بازار فقط یک فرصت برای افزایش فروش نیست؛ بخشی از مدیریت ریسک صادرات است.
بحران خلیج فارس و مسئله امنیت غذایی
در سال ۲۰۲۶، بحران در منطقه خلیج فارس بار دیگر نشان داد که امنیت غذایی تا چه اندازه به مسیرهای تجارت و حملونقل وابسته است.
کشورهای خاورمیانه و شمال آفریقا بهطور ساختاری به واردات بخش مهمی از مواد غذایی خود وابستهاند و همین وابستگی آنها را در برابر اختلالات زنجیره تأمین و مسیرهای حمل آسیبپذیر میکند.
برای برزیل، این فقط یک خبر سیاسی یا منطقهای نیست.
برزیل یکی از بزرگترین تولیدکنندگان مواد غذایی جهان است.
یعنی هر زمان که بحث امنیت غذایی، تنوع مسیرهای تأمین و ایجاد منابع مطمئنتر مطرح میشود، برزیل باید یکی از کشورهایی باشد که جدیتر به آن نگاه میشود.
اما باز هم تأکید میکنم: فرصت واقعی فقط فروختن یک محموله بیشتر شکر یا سویا نیست.
فرصت واقعی زمانی ایجاد میشود که برزیل در بازار بماند.
وقتی یک مصرفکننده محصولی را با برند برزیلی بشناسد.
وقتی واردکننده بداند میتواند مستقیماً با تولیدکننده برزیلی کار کند.
وقتی تولیدکننده برزیلی بازار را فقط از روی آمار صادرات نشناسد، بلکه بداند مشتری او کیست، رقیبش کیست، محصولش در چه قیمتی باید عرضه شود و روی کدام قفسه قرار خواهد گرفت.
شاید زمان جبران این فاصله تاریخی رسیده باشد
برزیل نمیتواند تاریخ تجارت خاورمیانه را تغییر دهد و ایران نیز نمیتواند مسیرهایی را که طی بیش از یک قرن در تجارت خارجی خود شکل داده است، یکشبه عوض کند. اما امروز شرایط با گذشته متفاوت است و شاید همین تفاوت، فرصتی باشد برای ساختن مسیرهای تازه.
ایران و برزیل هر دو اقتصادهایی بزرگ، دارای ظرفیتهای صنعتی، کشاورزی و فنی قابلتوجه هستند. با این حال، روابط تجاری دو کشور هنوز تا حد زیادی بر چند گروه کالایی سنتی و عمده متمرکز مانده است. به نظر من، ظرفیت واقعی این رابطه بسیار بیشتر از چیزی است که امروز در آمار تجارت دو کشور دیده میشود.
برای ایران، برزیل نباید فقط بهعنوان تأمینکننده سویا، ذرت، شکر، گوشت یا دیگر محصولات کشاورزی شناخته شود. صنایع برزیلی در حوزههایی مانند قطعات و تجهیزات صنعتی، صنایع وابسته به خودرو، تجهیزات الکتریکی، ماشینآلات، فناوری و برخی کالاهای دارای ارزش افزوده بالاتر نیز ظرفیتهایی دارند که میتوانند برای بازار ایران مورد بررسی قرار گیرند.
در مقابل، ایران نیز برای شرکتهای برزیلی فقط یک بازار مصرف نیست. این کشور دارای صنایع، نیروی متخصص، بازار بزرگ داخلی و موقعیت جغرافیایی ویژهای است که میتواند زمینه همکاریهای گستردهتری را در تجارت، صنعت و حتی سرمایهگذاری مشترک ایجاد کند.
عضویت ایران و برزیل در BRICS نیز میتواند فرصت تازهای برای افزایش شناخت متقابل و توسعه روابط اقتصادی میان دو کشور ایجاد کند؛ اما عضویت در یک مجموعه اقتصادی بهتنهایی تجارت ایجاد نمیکند. تجارت زمانی شکل میگیرد که شرکتها یکدیگر را پیدا کنند، بازارها را بشناسند، اعتماد ایجاد شود و شبکههای واقعی همکاری به وجود آید.
همانطور که بخش مهمی از تجارت ایران در گذشته از مسیرهای سنتی اروپا و آسیا شکل گرفته است، امروز میتوان برزیل را نیز بهعنوان یکی از مسیرهای جدید برای تنوعبخشی به منابع تأمین، همکاری صنعتی و توسعه تجارت در نظر گرفت.
این موضوع به معنای جایگزین کردن کامل یک شریک با شریک دیگر نیست. تجارت پایدار زمانی شکل میگیرد که یک کشور گزینههای بیشتری داشته باشد، منابع تأمین خود را متنوع کند و بتواند بر اساس قیمت، کیفیت، فناوری و شرایط بازار بهترین انتخاب را انجام دهد.
برای رسیدن به این هدف، تنها امضای تفاهمنامه یا حضور در نمایشگاه کافی نیست. شرکتهای ایرانی باید شناخت دقیقتری از تولیدکنندگان، صنایع و ظرفیتهای برزیل پیدا کنند و شرکتهای برزیلی نیز باید ایران را نه از روی آمار و گزارشهای کلی، بلکه از طریق شناخت واقعی بازار، نیازهای صنعتی، مقررات، شبکه توزیع و شرایط تجاری آن بررسی کنند.
بازرگانی زمانی پایدار میشود که دو طرف یکدیگر را مستقیماً بشناسند.
شاید مهمترین فرصت امروز نیز همین باشد: ایران و برزیل میتوانند بخشی از فاصله تاریخی میان دو بازار را با ایجاد ارتباط مستقیمتر میان تولیدکنندگان، واردکنندگان، صنایع و فعالان اقتصادی جبران کنند.
در آن صورت، رابطه اقتصادی ایران و برزیل دیگر فقط به خرید و فروش چند کالای سنتی محدود نخواهد ماند، بلکه میتواند به یک رابطه تجاری و صنعتی متنوعتر، مستقیمتر و بلندمدتتر تبدیل شود.
و شاید موفقیت واقعی زمانی باشد که همانطور که امروز نام بسیاری از برندهای اروپایی و آسیایی برای مصرفکننده و صنعتگر ایرانی آشناست، در آینده محصول و برند برزیلی نیز به بخشی طبیعی از بازار ایران تبدیل شود.
هوشنگ عباسی
11 مهر 1405
«این مقاله بر پایه تجربههای عملی، کارگاههای آموزشی، وبینارها و فعالیتهای میدانی نویسنده تهیه شده است. هدف این نوشته انتقال تجربه و تحلیل عملی در حوزه تجارت و حملونقل بینالمللی است و نباید آن را جایگزین مقررات رسمی، مشاوره حقوقی یا منابع دانشگاهی دانست. شرایط هر محموله، مسیر و بازار میتواند متفاوت باشد و تصمیم نهایی باید بر اساس شرایط روز بررسی شود.»